Smart Saver Money Manager
- 0.00المراجعات
- 3.9
- المطوّر
- VINACAPITAL FUND MANAGEMENT JOINT STOCK COMPANY
- تاريخ الإصدار
- 25/06/2026
لقطات الشاشة
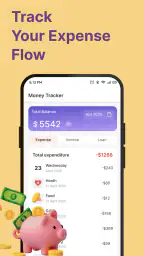
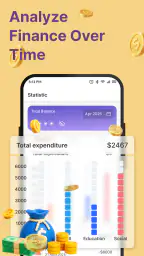
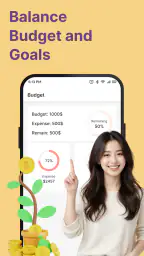
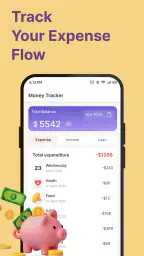
عندما جرّبت Smart Saver Money Manager، تعاملت معه أولًا كأداة بسيطة لمتابعة المصروفات اليومية، ثم اختبرته بالطريقة التي يستخدم بها كثير من الناس تطبيقًا ماليًا داخل المنزل: هاتف واحد قد ينتقل بين الزوجين، أو جهاز مشترك في مكان عائلي، أو شخص يريد تسجيل نفقاته بسرعة من دون تحويل إدارة الميزانية إلى مشروع معقد. الانطباع الأساسي عندي أن التطبيق يحاول جعل مراقبة المال عادة يومية سهلة، لا مهمة تحتاج إلى معرفة محاسبية.
ينتمي التطبيق إلى فئة إدارة الشؤون المالية الشخصية، وتطوره شركة VINACAPITAL FUND MANAGEMENT JOINT STOCK COMPANY. وهو متاح مجانًا، ما يجعله مناسبًا لمن يريد تجربة أسلوب جديد في تسجيل الإنفاق قبل الالتزام بأداة أكثر تخصصًا. حصل على متوسط تقييم يبلغ 3.9 من 5 من نحو ألفي تقييم، ووصل إلى أكثر من 500 ألف تثبيت. هذه الأرقام تعطيه حضورًا جيدًا، لكنها لا تعني أنه سيحل كل مشكلة مالية تلقائيًا؛ فائدته الحقيقية تظهر عندما يلتزم المستخدم بإدخال المصروفات بانتظام.
كيف يبدو استخدامه داخل منزل يتشارك أفراده المصروفات؟
السيناريو الأكثر واقعية بالنسبة لي هو أسرة تريد معرفة أين يذهب المال خلال الأسبوع. قد يدفع أحد أفرادها ثمن البقالة، ويدفع آخر تكاليف المواصلات أو الفواتير، ثم تبدو المصروفات منفصلة في الذاكرة رغم أنها تؤثر في الميزانية نفسها. هنا يمكن أن يصبح تسجيل كل عملية في وقتها أفضل من محاولة تذكرها في نهاية الشهر.
في يوم مزدحم، قد أشتري حاجيات للمنزل في الصباح، ثم أدفع تكلفة تنقل في الظهيرة، وأطلب وجبة في المساء. لو أجلت التسجيل، فمن السهل أن أنسى إحدى العمليات أو أضعها في تصنيف غير دقيق. لذلك أرى أن أفضل طريقة للاستفادة من التطبيق هي فتحه مباشرة بعد الدفع، وإدخال العملية قبل الانتقال إلى المهمة التالية. هذه ليست ميزة تقنية بحد ذاتها، بل أسلوب استخدام يقلل الفجوة بين الإنفاق وتسجيله.
داخل الجهاز المشترك، يجب أن يكون واضحًا من يسجل العملية ولماذا. لا أنصح بأن يستخدم شخصان التطبيق وكأنهما يملكان دفترًا واحدًا من دون اتفاق مسبق. يمكن أن يؤدي ذلك إلى خلط مصروفات شخصية بمصروفات المنزل، ثم تصبح الأرقام أقل فائدة عند مراجعتها. التطبيق مناسب لتجميع الصورة المالية إذا اتفق المستخدمون على قاعدة بسيطة: ما الذي يدخل في ميزانية المنزل، وما الذي يبقى إنفاقًا فرديًا.
أحد الاستخدامات المفيدة هو تخصيص لحظة قصيرة في نهاية اليوم لمراجعة ما تم إدخاله. بدلًا من الاكتفاء بالنظر إلى إجمالي الإنفاق، أبحث عن العمليات التي تبدو في المكان الخطأ أو التي نسيت إضافة ملاحظة لها. هذه المراجعة الصغيرة تساعد على اكتشاف العادات المتكررة، مثل شراء أشياء صغيرة عدة مرات خلال الأسبوع، وهي مصروفات قد لا تبدو مهمة منفردة لكنها تستهلك جزءًا ملحوظًا من الميزانية مع الوقت.
ما الذي ينجح في المتابعة اليومية؟
أعجبني في فكرة التطبيق أنه يركز على السلوك المتكرر بدل تقديم تجربة مالية ثقيلة. الشخص الذي لا يريد جداول معقدة أو إعدادات كثيرة قد يجد أن تسجيل النفقات اليومية أسهل من بناء ملف يدوي. وبما أن وصفه يركز على متابعة الإنفاق وإدارة الميزانية الشخصية، فأنا أراه أقرب إلى دفتر مالي عملي منه إلى منصة استثمار أو خدمة مصرفية متكاملة.
هذه النقطة مهمة للمنزل. ليس كل فرد يريد تحليلًا طويلًا للإنفاق، لكن معظم الناس يستطيعون الاستفادة من رؤية المصروفات المسجلة في مكان واحد. وإذا كان أحد أفراد الأسرة هو المسؤول عن التخطيط، يمكنه استخدام السجل لمناقشة الأولويات بهدوء بدل الاعتماد على الانطباعات، مثل القول إن المصروفات ارتفعت أو انخفضت من دون مراجعة فعلية.
مع ذلك، لا ينبغي اعتبار التطبيق بديلًا عن الحساب البنكي أو سجل الدفع الرسمي. تسجيل العملية يدويًا يعني أن النتيجة تعتمد على دقة المستخدم. إذا نسي أحدهم إدخال عملية، فلن تظهر بطريقة سحرية في الميزانية. هذه أهم نقطة عملية يجب أن يعرفها المستخدم قبل الاعتماد عليه: التطبيق يساعدك على رؤية قراراتك المالية، لكنه لا يستطيع اتخاذ تلك القرارات أو ضمان اكتمال السجل نيابة عنك.
حدود الحساب عند استخدام الهاتف مع الآخرين
عند استخدام تطبيق مالي على جهاز مشترك، أتعامل مع الخصوصية والثقة كجزء من طريقة الإعداد، لا كموضوع ثانوي. لا أفترض أن كل شخص في المنزل يريد رؤية كل مصروفات الآخرين. لذلك من الأفضل تحديد صاحب السجل منذ البداية، أو الاتفاق على أن الجهاز المشترك مخصص لمصاريف المنزل فقط، بينما يحتفظ كل شخص بنفقاته الخاصة في مكان منفصل إذا كان ذلك مهمًا له.
لا أتعامل مع التطبيق كأنه نظام عائلي متعدد الحسابات ما لم يظهر ذلك بوضوح أثناء الاستخدام. لا ينبغي إنشاء توقعات بوجود ملفات منفصلة أو صلاحيات مختلفة أو أدوات رقابة أسرية من دون دليل مباشر. الطريقة الأكثر أمانًا هي إبقاء نطاق الاستخدام واضحًا: سجل واحد للإنفاق المشترك، أو استخدام شخصي على جهاز يخص فردًا واحدًا.
هذه الحدود تمنع مشكلة شائعة: أن يفتح أحد أفراد الأسرة التطبيق لتسجيل مشتريات المنزل، ثم يجد أمامه نفقات شخصية لا تخصه. حتى لو لم تكن هناك نية للتدخل، فإن اختلاط المعلومات قد يسبب سوء فهم. لذلك أرى أن نجاح التطبيق في المنزل يعتمد على الاتفاق بين المستخدمين بقدر اعتماده على واجهته.
ومن الناحية العملية، من الأفضل ألا يترك المستخدم الهاتف مفتوحًا على شاشة مالية إذا كان الجهاز يتنقل بين أشخاص كثيرين. لا أقول إن التطبيق يوفر أداة محددة لقفل المحتوى أو إخفائه؛ بل أقصد أن عادات استخدام الجهاز نفسها مهمة. إغلاق التطبيق بعد التسجيل، وتجنب حفظ تفاصيل حساسة في الملاحظات، وعدم مشاركة الجهاز بلا تفكير، كلها خطوات معقولة عند التعامل مع بيانات مالية.
طريقة إعداد عملية من دون خلط المصروفات
لو كنت أبدأ استخدامه مع شريك أو أحد أفراد الأسرة، فسأبدأ بنطاق صغير بدل إدخال كل تفاصيل الحياة المالية دفعة واحدة. أختار أولًا المصروفات التي نريد متابعتها فعلًا، مثل الطعام أو المواصلات أو المشتريات المنزلية، ثم ألتزم بالتسجيل لعدة أيام. الهدف ليس بناء سجل مثالي من اللحظة الأولى، بل معرفة ما إذا كان هذا الأسلوب يناسب روتيننا.
بعد ذلك، أضع قاعدة للتسمية والتصنيف. إذا سُجلت مشتريات البقالة مرة ضمن الطعام ومرة ضمن المنزل، ستصبح المقارنة أقل دقة. لذلك يفيد الاتفاق على تصنيف ثابت قبل أن تتراكم العمليات. هذه من النصائح التي تبدو بسيطة، لكنها تحدث فرقًا كبيرًا في نهاية الفترة؛ فالمشكلة ليست دائمًا في التطبيق، بل في تغيير طريقة الإدخال من شخص إلى آخر.
أقترح أيضًا فصل المصروفات المتكررة عن المشتريات العرضية عند التفكير في الميزانية. الفاتورة أو الاشتراك الشهري له طبيعة مختلفة عن شراء مفاجئ. حتى لو لم يقدم التطبيق نظامًا متخصصًا لكل نوع، يمكن للمستخدم أن يحافظ على هذا الفرق من خلال طريقة تسجيل متسقة. بهذه الطريقة تصبح المراجعة أكثر فائدة، لأنك تعرف ما يمكن توقعه وما يحتاج إلى قرار جديد.
نصيحتي الأهم هي عدم تعديل الأرقام فقط لتبدو الميزانية أفضل. إذا كانت العملية غير واضحة، أسجلها كما حدثت ثم أراجعها لاحقًا. السجل الواقعي أكثر فائدة من سجل مرتب لكنه ناقص. ومن المفيد أن يتفق أفراد المنزل على موعد مراجعة قصير، مثل نهاية الأسبوع، لمقارنة ما تم إنفاقه بما كان متوقعًا، من دون تحويل المراجعة إلى نقاش اتهامي.
التنسيق بين أفراد المنزل بدل مراقبة بعضهم
استخدام التطبيق بشكل مشترك ينجح عندما يكون الهدف هو التنسيق. مثلًا، إذا كان أحدهما قد دفع ثمن مستلزمات المنزل، يمكن تسجيل العملية حتى يعرف الطرف الآخر أن جزءًا من الميزانية استُخدم. هذا يقلل تكرار الشراء ويجعل القرارات اليومية أكثر وضوحًا. أما إذا تحول التطبيق إلى وسيلة لمحاسبة كل شخص على كل مبلغ، فقد يفقد فائدته ويصبح مصدر توتر.
أرى أن أفضل اجتماع مالي منزلي لا يحتاج إلى وقت طويل. نراجع العمليات الكبيرة أو غير المعتادة، ثم ننظر إلى الفئات التي تكررت أكثر من المتوقع. لا نحتاج إلى تفسير كل مبلغ صغير، بل إلى اكتشاف النمط الذي يستحق التغيير. هذه طريقة عملية لاستعمال التطبيق كأداة قرار، لا مجرد قائمة طويلة من الأرقام.
ومن المفيد أن يتفق المستخدمون على من يسجل العملية عندما يدفع شخص عن الجميع. إذا سجلها شخصان، سيظهر الإنفاق مضاعفًا. وإذا لم يسجلها أحد، ستبدو الميزانية أفضل من الواقع. قاعدة بسيطة مثل “من يدفع يسجل، أو يرسل التفاصيل لمن يتولى السجل” تمنع هذا الخطأ. هذا النوع من التنسيق غير ظاهر في الوصف المختصر للتطبيق، لكنه من أكثر الأمور تأثيرًا في الاستخدام العائلي.
هناك أيضًا حالة مختلفة: أحد أفراد المنزل يدير الميزانية، بينما يريد الآخرون فقط معرفة المبلغ المتاح للمشتريات المشتركة. في هذه الحالة، قد يكون التطبيق مفيدًا كسجل مركزي، لكن نجاحه يتوقف على مشاركة المعلومات بالطريقة التي تناسب الأسرة. لا أفترض وجود إشعارات أو مزامنة أو مشاركة تلقائية؛ لذلك يجب أن يكون المستخدمون مستعدين للتواصل يدويًا إذا احتاجوا إلى ذلك.
العمر والثقة عند تسليم التطبيق لشخص أصغر
تصنيف المحتوى PEGI 3 يجعل التطبيق مناسبًا من ناحية العمر العام، وهذا يتوافق مع طبيعته كأداة مالية بسيطة لا لعبة أو خدمة ترفيهية. لكن ملاءمة العمر لا تعني أن الطفل أو المراهق يجب أن يدير معلومات مالية حقيقية بلا إشراف. تعليم تسجيل مصروف صغير قد يكون مفيدًا، بينما إدخال بيانات الأسرة أو الاطلاع على تفاصيل حساسة يحتاج إلى قرار واضح من الوالدين.
إذا استخدمه مراهق لتسجيل مصروفه الشخصي، فأفضل بداية هي ميزانية محدودة ومفهومة: مصروف يومي أو مبلغ مخصص لنشاط معين. الهدف أن يتعلم الفرق بين المال المتاح والمال الذي تم إنفاقه، لا أن يتحمل مسؤولية مالية أكبر من سنه. كما أن الوالدين يحتاجان إلى توضيح ما إذا كان السجل شخصيًا أم مشتركًا، لأن الغموض هنا قد يسبب إحراجًا أو شعورًا بالمراقبة.
أتعامل مع الثقة بطريقة تدريجية. يمكن أن يبدأ المستخدم الأصغر بتسجيل نفقاته بنفسه، ثم يناقش النتائج مع شخص بالغ عند الحاجة. لا أرى فائدة في تحويل كل عملية إلى اختبار أو تفتيش. التطبيق يقدم سجلًا، لكن العلاقة بين أفراد الأسرة هي التي تحدد ما إذا كان هذا السجل وسيلة تعليم أم وسيلة ضغط.
أما بالنسبة لكبار السن أو الأشخاص غير المعتادين على التطبيقات المالية، فقد تكون البساطة نقطة قوة، لكن إدخال المصروفات يدويًا قد يحتاج إلى تدريب قصير. أبدأ معهم بعملية واحدة واضحة، ثم أشرح طريقة مراجعة السجل بدل تقديم كل الاحتمالات مرة واحدة. إذا كانت الواجهة أو خطوات الإدخال غير مريحة لهم، فقد يكون دفتر ورقي أو ملف بسيط أكثر واقعية، حتى لو كان أقل تنظيمًا.
مقارنته بالدفتر وتطبيقات الميزانية الأكثر تعقيدًا
مقابل الدفتر الورقي، يمنح التطبيق سجلًا رقميًا يمكن الرجوع إليه من دون البحث بين الصفحات، كما أن جمع المصروفات ومراجعتها يكون أكثر راحة من الحساب اليدوي. لكن الدفتر يتفوق أحيانًا في المرونة والوضوح لمن يحب الكتابة أو لا يريد أن يعتمد على الهاتف. إذا كان المستخدم ينسى هاتفه أو لا يريد تسجيل كل عملية إلكترونيًا، فلن تكون الأداة الرقمية تلقائيًا الخيار الأفضل.
ومقابل تطبيقات الميزانية المتقدمة، يبدو Smart Saver Money Manager أكثر ملاءمة لمن يريد بداية مباشرة. التطبيقات المتخصصة قد تقدم ربطًا بالحسابات، تقارير أعمق، خططًا للديون أو أدوات لمشاركة الميزانية، لكن كثرة الخيارات قد تجعل الالتزام أصعب. إذا كان هدفك الأساسي تسجيل النفقات اليومية وفهم سلوك الإنفاق، فقد تكون البساطة أهم من عدد الميزات.
في المقابل، إذا كنت تحتاج إلى إدارة مالية مشتركة دقيقة بين عدة أشخاص، أو إلى تقارير متقدمة، أو إلى ربط تلقائي بالمعاملات، فمن الأفضل مقارنة التطبيق بأداة مصممة لهذه الوظائف قبل الانتقال إليه. لا أعتبر ذلك عيبًا مطلقًا؛ بل فرقًا في النطاق. هذا التطبيق يناسب من يريد متابعة يدوية واضحة، وليس بالضرورة من يبحث عن نظام مالي منزلي متكامل.
وهناك مفاضلة أخرى تتعلق بالخصوصية. التسجيل اليدوي يعني أن المستخدم يقرر ما الذي يدخله، بدل منح خدمة خارجية وصولًا مباشرًا إلى المعاملات. في الوقت نفسه، يتحمل المستخدم مسؤولية الدقة والاستمرارية. بالنسبة لي، هذه ميزة لمن يفضّل التحكم، لكنها عبء على من يريد أن تعمل الميزانية تلقائيًا في الخلفية.
التوافق والتجربة العملية قبل الاعتماد عليه
يعمل التطبيق على أجهزة أندرويد التي تستخدم الإصدار 7.0 أو أحدث، لذلك من المهم فحص إصدار الهاتف قبل محاولة تثبيته، خصوصًا في الأجهزة القديمة أو المشتركة داخل المنزل. الإصدار الحالي هو 1.0.5، وهي معلومة مفيدة عند مقارنة تجربة شخصين يستخدمان جهازين مختلفين؛ فاختلاف الإصدار قد يجعل شكل التطبيق أو سلوكه مختلفًا.
كونه مجانيًا يسهل تجربته من دون تكلفة أولية، وهذا مناسب لمن يريد اختبار عادة تسجيل الإنفاق لمدة قصيرة. لكن المجانية لا تعني أن الالتزام سيأتي وحده. أنصح بتجربته على مصروفات محددة أولًا، ثم اتخاذ قرار الاستمرار بناءً على سؤال عملي: هل أستطيع تسجيل العمليات باستمرار؟ إذا كانت الإجابة نعم، فسيكون للسجل قيمة. وإذا كانت الإجابة لا، فقد تكون المشكلة في طريقة العمل لا في اختيار الفئات.
كما أن التقييم المتوسط البالغ 3.9 يشير إلى أن التجربة ليست مثالية للجميع. لا أتعامل مع هذا الرقم كحكم نهائي، لكنه سبب إضافي لتجربة التطبيق بهدوء بدل الاعتماد على الانطباع الأول. أختبر سهولة إدخال عملية، وضوح مراجعتها، ومدى ملاءمة الاستخدام المشترك لروتين المنزل. هذه الاختبارات الثلاثة أهم عندي من عدد التثبيتات وحده.
حكمي على Smart Saver Money Manager للمنزل
بعد النظر إلى استخدامه الشخصي والعائلي، أراه خيارًا مناسبًا لمن يريد تسجيل النفقات اليومية يدويًا بطريقة مباشرة، خصوصًا إذا كانت الأسرة متفقة على حدود واضحة للسجل. قوته الأساسية ليست في الوعود الكبيرة، بل في تحويل المصروفات المتفرقة إلى معلومات يمكن مراجعتها. وعندما يستخدمه أفراد المنزل للتنسيق بدل التفتيش، يصبح أكثر فائدة وأقل عرضة للتسبب في سوء فهم.
لا أوصي به لمن يريد نظامًا مصرفيًا تلقائيًا، أو حسابات عائلية منفصلة بصلاحيات دقيقة، أو تحليلات مالية متقدمة من دون إدخال يدوي. كما أن الشخص الذي ينسى تسجيل مشترياته باستمرار لن يحصل على صورة موثوقة مهما كانت الأداة. في هذه الحالات، قد يكون تطبيق أكثر تخصصًا أو طريقة مختلفة للتسجيل أفضل.
أما لمن يريد بداية مجانية وخفيفة في إدارة الميزانية الشخصية، فأرى أن تجربته منطقية. ابدأ بنطاق صغير، اتفق مع أفراد المنزل على من يسجل ماذا، وراجع السجل أسبوعيًا بدل انتظار نهاية الشهر. بهذه الطريقة تعرف بسرعة إن كان التطبيق يناسب عاداتك فعلًا. بالنسبة لي، هو أداة عملية عندما تكون التوقعات واقعية: يساعدك على رؤية الإنفاق، لكنه يحتاج إلى تعاون وانتظام حتى يصبح مفيدًا.
أبرز المزايا
- واجهة بسيطة وسهلة الاستخدام للمبتدئين
- تصنيف المصروفات يساعد على فهم عادات الإنفاق
- إمكانية متابعة الميزانية اليومية بسرعة
- تنبيهات مفيدة لتذكيرك بالمدفوعات والميزانية
- يدعم تسجيل الدخل والمصروفات في مكان واحد
القيود
- قد تتطلب بعض الميزات المتقدمة اشتراكًا مدفوعًا
- خيارات التقارير والتحليلات محدودة نسبيًا
- قد تحتاج إلى إدخال البيانات يدويًا باستمرار
- لا تتوفر مزامنة مصرفية مع جميع البنوك
- قد تختلف تجربة الاستخدام حسب إصدار النظام
الأسئلة الشائعة
ما هو تطبيق Smart Saver Money Manager، وما الفائدة الأساسية التي يقدمها؟
يُعد Smart Saver Money Manager تطبيقًا لإدارة الميزانية الشخصية ومتابعة الدخل والمصروفات اليومية. بعد استخدامه، يمكن للمستخدم تسجيل العمليات المالية، تصنيف النفقات، ومراجعة ملخصات تساعده على فهم أين يذهب ماله. كما يفيد في وضع أهداف للادخار ومراقبة التقدم نحوها، لكنه لا يغني عن التخطيط المالي الواعي أو الاستشارة المتخصصة عند اتخاذ قرارات استثمارية كبيرة.
هل يناسب Smart Saver Money Manager المبتدئين أم يحتاج إلى خبرة مالية؟
التطبيق مناسب للمبتدئين لأنه يعتمد على إدخال الدخل والمصروفات ضمن فئات واضحة، ثم يعرض البيانات بطريقة تساعد على اكتشاف العادات المالية بسهولة. لا تحتاج إلى معرفة محاسبية متقدمة للبدء، لكن الاستفادة الحقيقية تتطلب تسجيل العمليات بانتظام واختيار التصنيفات المناسبة. كلما كانت البيانات التي تدخلها دقيقة ومحدثة، أصبحت التقارير والاقتراحات المتعلقة بالادخار أكثر فائدة.
هل يحمي التطبيق بياناتي المالية والشخصية؟
قبل استخدام Smart Saver Money Manager، من المهم مراجعة سياسة الخصوصية والأذونات المطلوبة من التطبيق، لأن طبيعة عمله قد تتطلب حفظ معلومات عن الدخل والمصروفات والأهداف المالية. يُفضّل عدم إدخال كلمات مرور البطاقات أو أرقام الحسابات الحساسة ما لم يوضح التطبيق طريقة حمايتها بوضوح. كما يُنصح باستخدام قفل الجهاز وتفعيل أي خيارات متاحة للحماية والنسخ الاحتياطي الآمن.
هل يمكن استخدام Smart Saver Money Manager دون اتصال بالإنترنت؟
قد تتمكن من تسجيل بعض المصروفات وعرض البيانات المحفوظة دون اتصال، لكن توفر هذه الوظائف يعتمد على إصدار التطبيق وطريقة تخزين المعلومات. أما مزامنة البيانات بين الأجهزة أو استخدام ميزات مرتبطة بالحساب والنسخ الاحتياطي، فقد تتطلب اتصالًا بالإنترنت. لذلك، إذا كنت تعتمد عليه أثناء السفر أو في أماكن ضعيفة الشبكة، اختبر الوظائف الأساسية أولًا وتأكد من حفظ بياناتك بنجاح.
هل Smart Saver Money Manager مجاني بالكامل، أم يحتوي على عمليات شراء وإعلانات؟
يجب التحقق من صفحة التطبيق في متجر Google Play أو App Store لمعرفة نموذج التسعير الحالي، لأن بعض الإصدارات قد تكون مجانية مع إعلانات أو تقدم ميزات إضافية عبر اشتراك أو شراء داخل التطبيق. قبل إدخال بياناتك المالية أو الاعتماد على ميزة معينة، راجع تفاصيل الخطة المجانية والمدفوعة، وما إذا كانت هناك قيود على عدد الحسابات أو التقارير أو أدوات الادخار المتقدمة.


